
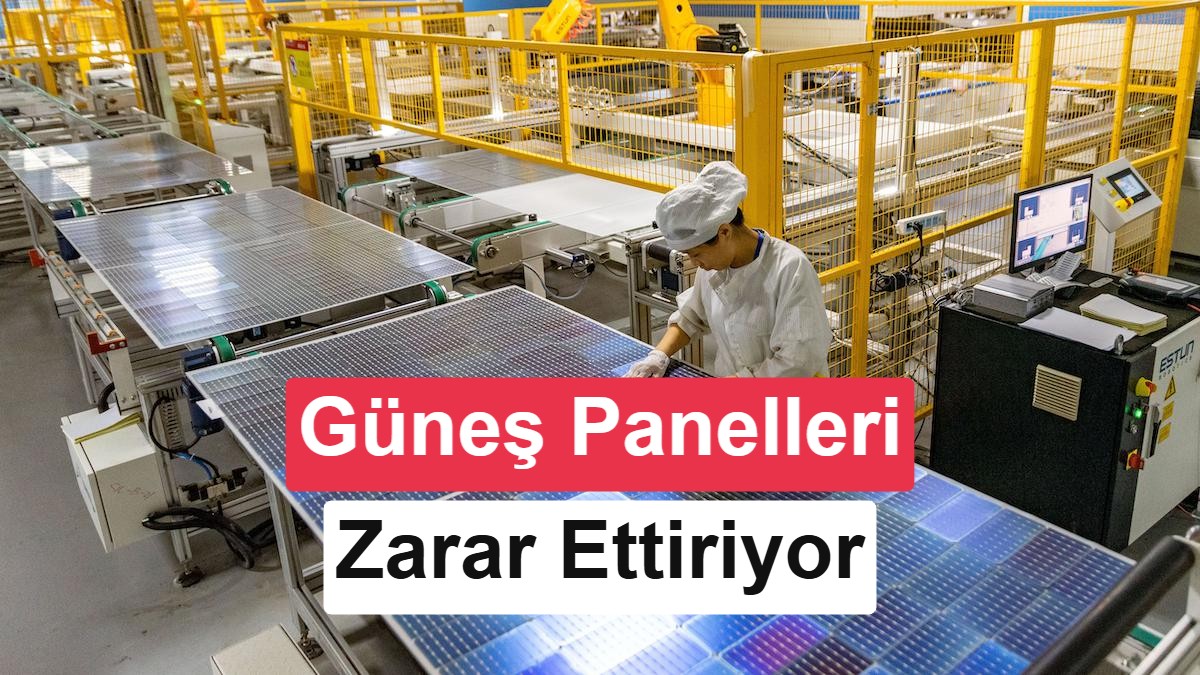
Son yıllarda yaptığı atılımla güneş enerjisi konusunda lider konuma gelen Çin, bugün üretim konusunda da dünyaya öncülük ediyor. Bugün güneş panellerinin üretiminde kullanılan polisilikon, wafer (silisyum levha), güneş hücresi ve modül gibi temel bileşenlerin tedarik zincirinde Çin açık ara önde bulunuyor. Ancak sektördeki bu hızlı büyüme, beraberinde ciddi bir arz fazlasını da getirdi. Üreticilerin kapasite artırmak için birbirleriyle yarışması, güneş paneli fiyatlarının düşmesine ve şirketlerin kârlılıklarını kaybetmesine neden oldu. Uluslararası Enerji Ajansı (IEA) tarafından yayımlanan yeni rapor, Çin'deki güneş enerjisi üretim sektörünün içinde bulunduğu krizin boyutlarını gözler önüne seriyor. Rapora göre Çin'deki büyük güneş paneli üreticilerinin yüzde 90'ından fazlası zarar ediyor. Üstelik sektördeki kayıplar artarken, iflaslar da üst üste geliyor. 2024'ten bu yana 70'ten fazla şirket iflas başvurusunda bulundu veya tasfiye sürecine girdi. Çin'deki Güneş Paneli Üreticilerinin Toplam Zararı 5,5 Milyar Dolara Ulaştı Uluslararası Enerji Ajansı'nın "Renewables 2026" raporunda yer alan verilere göre, Çin'deki büyük güneş paneli üreticileri ile polisilikon üreticilerinin toplam net zararı 2024 yılında yaklaşık 4,4 milyar dolar seviyesindeyken, 2025 yılında 5,5 milyar dolara yaklaştı. Sektörde yaşanan kayıplar, güneş paneli fiyatlarında son dönemde görülen artışa rağmen devam ediyor. Güneş modülü fiyatları 2025 seviyelerine kıyasla yüzde 10 ila 30 arasında yükselmiş olsa da bu artış, üreticilerin yeniden kâra geçmesi için yeterli olmadı. 2026 yılının ilk üç çeyreğinde de şirketlerin net kâr marjları negatif seyretmeye devam etti. Bununla birlikte Uluslararası Enerji Ajansı, sektördeki kayıpların artık daha kontrollü bir seviyeye gerilediğine dair işaretler bulunduğunu belirtiyor. Özellikle enerji depolama sistemlerinin entegrasyonu gibi daha yüksek kâr marjı sunan alanlara yönelen şirketler, bu süreçte daha iyi performans gösteriyor. IEA'nın raporunda dikkat çekilen bir diğer nokta ise sektörde yaşanan konsolidasyona rağmen Çin'in küresel güneş enerjisi tedarik zincirindeki hâkimiyetini koruyacak olması. Kuruma göre özellikle polisilikon ve wafer üretiminde Çin, 2031 yılına kadar dünyanın en önemli üretim merkezi olmayı sürdürecek. Yaşanan kriz ise bu hâkimiyeti ortadan kaldırmaktan ziyade, Çin'deki üretici sayısının azalmasına ve daha güçlü şirketlerin öne çıkmasına yol açacak. Bu süreçte mali yapısı daha sağlam, üretim kapasitesi daha kaliteli ve teknolojik açıdan daha rekabetçi şirketlerin ayakta kalması bekleniyor. Buna karşılık finansal açıdan zayıf üreticilerin faaliyetlerini sonlandırması veya daha büyük şirketler tarafından satın alınması bekleniyor. Çin'deki Güneş Paneli Üretim Kapasitesi 2031'e Kadar Yüzde 45 Azalabilir İlgili çözümler: ios + android mobil uygulama
IEA, sektördeki dönüşümün önümüzdeki yıllarda üretim kapasitesinde ciddi bir daralmaya yol açabileceğini öngörüyor. Kurumun tahminlerine göre mevcut iflasların aynı hızla devam ettiği ve büyük ölçekli yeni yatırımların yapılmadığı bir senaryoda, küresel polisilikon üretim kapasitesi 2031 yılına kadar yüzde 45'e varan oranda küçülebilir. Piyasa koşullarının iyileşmesi ve yatırımların yeniden hız kazanması hâlinde ise bu daralmanın yüzde 15 civarında kalması bekleniyor. Diğer üretim aşamalarında da benzer bir konsolidasyon öngörülüyor. Buna göre wafer üretim kapasitesinin 2031'e kadar piyasa koşullarına bağlı olarak yüzde 10 ila 35 arasında azalması, güneş hücresi ve modül üretim kapasitesindeki daralmanın ise yüzde 5 ila 15 seviyesinde kalması bekleniyor. Bu tahminler, özellikle Çin'de biriken üretim fazlasının önümüzdeki beş yıl içinde önemli ölçüde azaltılabileceğine işaret ediyor. İlgili çözümler: çok kategorili ilan sitesi İlgili çözümler: oto i̇lan scripti pro
Hindistan Gibi Ülkeler Çin'e Alternatif Üretim Merkezleri Oluşturmaya Çalışıyor Çin dışındaki bazı güneş paneli üreticileri ise küresel ölçekte yaşanan kapasite fazlasına rağmen kârlılıklarını korumayı başarıyor. Raporda özellikle Hindistan'ın Çin dışındaki önemli güneş enerjisi üretim merkezlerinden biri olarak öne çıkmaya başladığı belirtiliyor. Ancak bu ülkelerdeki yeni üretim yatırımları şimdilik daha çok güneş hücresi ve modül üretimine odaklanıyor. Bunun temel sebebi, bu aşamaların polisilikon ve wafer üretimine kıyasla daha düşük başlangıç yatırımı gerektirmesi. Böylece ülkeler, güneş paneli tedarik zincirinin tamamını kurmak yerine daha düşük maliyetli üretim aşamalarından başlayarak pazarda yer edinmeye çalışıyor. İlgili çözümler: profesyonel web sitesi İlgili çözümler: emlak i̇lan scripti pro
Kaynak: DonanımHaber
